Idealni stan pronađen je nakon mjeseci gledanja oglasa. Lokacija odgovara, raspored ima smisla, dogovorena je cijena, a nakon potpisa predugovora i uplate kapare slijedi korak koji mnogi kupci doživljavaju tek kao formalnost: procjena nekretnine za stambeni kredit. U toj fazi rokovi više nisu apstraktni. Prodavatelj očekuje nastavak postupka, banka prikuplja dokumentaciju, a kupac pokušava uskladiti iznos kredita, vlastita sredstva i datum zaključenja kupoprodaje. U tom trenutku procjena nekretnine postaje jedan od ključnih koraka u kreditnom postupku jer banka na temelju nje utvrđuje vrijednost nekretnine koja služi kao kolateral za kredit.
Zašto procjena postaje važna upravo nakon potpisa predugovora?
Procjena određuje tržišnu vrijednost nekretnine koja se banci predlaže kao zalog, pa izravno utječe na financijski okvir kupnje. Na brzim tržištima Zagreba, Splita i obale, vrijeme je zaista važan dio posla. Riječ je o sredinama u kojima se kupoprodajni dogovori često zaključuju uz jasno određene rokove, dok se na strani kupca paralelno odvija kreditna procedura. Procjenu je zato najbolje naručiti čim su dostupni ključni podatci i dokumentacija, a ne ostaviti je za trenutak kada svi ostali koraci već čekaju.
Svrha procjene nije potvrditi cijenu iz oglasa ili ugovora, nego utvrditi tržišnu vrijednost prema stručnoj metodologiji. U Hrvatskoj se procjene temelje na propisanim metodama i postupcima, uz provjeru stvarnih obilježja nekretnine i relevantnih tržišnih podataka. Takav elaborat banci daje podlogu za razmatranje instrumenta osiguranja, a kupcu konkretniji uvid u financijsku konstrukciju kupnje.
Oglasna cijena nije isto što i procijenjena vrijednost Tražena cijena odražava očekivanje prodavatelja, dok procijenjena vrijednost proizlazi iz analize usporedivih transakcija, lokacije, stanja i svojstava konkretnog doma.
Razlika između te dvije brojke ne znači automatski da je nekretnina loš izbor. Stan može imati posebnu vrijednost za kupca zbog blizine vrtića, posla ili obitelji, no procjenitelj promatra i obilježja koja se mogu usporediti na tržištu: položaj u zgradi, površinu, kvalitetu gradnje, održavanje, raspored, opremljenost, parkirno mjesto i mikrolokaciju.
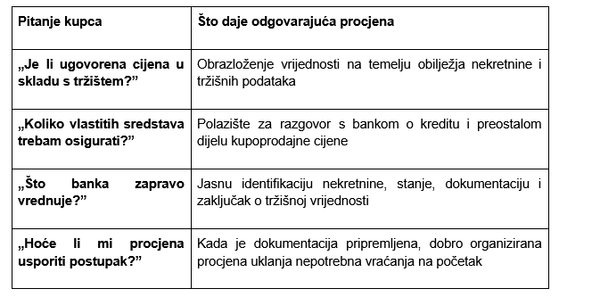
Zato oglasnici mogu biti korisni za prvi dojam o ponudi, ali nisu zamjena za stručnu procjenu. Procjenitelj provjerava dokumentaciju, obavlja očevid i tržišnu analizu te u elaboratu obrazlaže podatke i prilagodbe koje vode do zaključka o vrijednosti. Solar arhitektura u svom postupku navodi analizu lokacije i tehničkih obilježja, provjeru zemljišnoknjižnih i katastarskih podataka te usporedbu s recentnim prodajama.
LTV bez komplikacija: brojka koja mijenja plan kupnje
LTV pokazuje odnos između iznosa kredita i vrijednosti nekretnine u zalogu, zbog čega procijenjena vrijednost može utjecati na iznos vlastitih sredstava koja kupac treba pripremiti. Pojednostavljeno, ako je procijenjena vrijednost nekretnine 200.000 eura, LTV od 90% znači da bi iznos kredita u tom omjeru bio najviše 180.000 eura. Preostali dio kupoprodajne cijene, kao i troškovi kupnje, kupac u pravilu planira iz vlastitih izvora. Od 1. srpnja 2025. HNB propisuje da omjer iznosa kredita i vrijednosti nekretnine u zalogu ne smije biti veći od 90%, uz dopuštene iznimke.
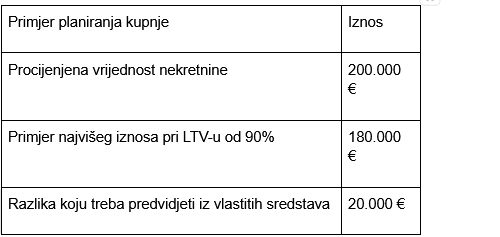
Stvarna odluka o kreditu ovisi o politici banke, kreditnoj sposobnosti klijenta i ukupnoj dokumentaciji. Zato se u svakodnevnom govoru često čuje raspon od 80 do 90%, ali ga treba promatrati kao okvir za planiranje, ne kao obećani iznos. Upravo je zato korisno što prije znati na kojoj vrijednosti banka može graditi svoj dio kreditne odluke.
Brzina ima smisla kada je povezana s točnošću
Brzo izrađena procjena korisna je samo ako je potpuna, obrazložena i prilagođena zahtjevima kreditnog postupka. Kupcu koji je već potpisao predugovor ne treba još jedan izvor neizvjesnosti. Potrebna mu je jasna uputa o dokumentaciji, dogovoren očevid, komunikacija bez suvišnih krugova i elaborat izrađen u kratkom roku nakon što su dostavljeni potrebni podatci. Solar arhitektura organizira procjene u kratkim rokovima kako bi kupci pravodobno raspolagali dokumentacijom potrebnom za kreditni postupak.
Kratak rok ne znači preskakanje provjera. Naprotiv, kvalitetna procjena mora istodobno biti precizna i čitljiva: mora jasno pokazati što je procjenjivano, koje su tržišne usporedbe korištene te kako su uzeti u obzir stanje, lokacija i posebna obilježja stana ili kuće. Takav pristup može spriječiti kasnija dopunjavanja i nepotrebno produljivanje kreditne procedure.
Prihvaćenost kod banaka: pitanje koje treba postaviti odmah
Prije naručivanja procjene kupac treba provjeriti odgovara li procjenitelj zahtjevima banke u kojoj podnosi zahtjev za kredit.
To je jednostavno pitanje, ali može biti presudno za tijek postupka: "Prihvaća li moja banka ovaj elaborat?" Solar arhitektura surađuje s većinom vodećih banaka u Hrvatskoj te je upoznata sa zahtjevima koje banke postavljaju za procjene kolaterala, čime se smanjuje potreba za dodatnim dopunama i pojašnjenjima. Za kupca to može značiti da neće trebati ponovno organizirati procjenu samo zato što banka zahtijeva procjenitelja s vlastite liste.
Ipak, smisleno je prije narudžbe potvrditi uvjete za svoju banku i konkretnu vrstu kredita. Konačnu odluku o prihvaćanju dokumentacije i odobravanju kredita uvijek donosi banka prema vlastitim pravilima. Pravodobna provjera, uz elaborat koji odgovara potrebama kreditnog postupka, najbolji je način da kupac izbjegne dvostruki posao i nepotrebne troškove.
Nakon predugovora važna je svaka odluka, ne samo brzina
Uredna procjena daje kupcu više kontrole nad sljedećim koracima: financijskim planom, komunikacijom s bankom i rokovima dogovorenima s prodavateljem. Kapara i rokovi iz predugovora uvijek zaslužuju pažljivo čitanje, osobito uvjeti vezani uz financiranje i posljedice neispunjenja obveza. Nije svaka situacija ista i gubitak kapare ne nastupa automatski, jer ovisi o ugovorenim odredbama. No procjena koja se naruči kasno ili bez provjere zahtjeva banke može stvoriti nepotreban pritisak u trenutku kada bi kupac trebao imati jasne brojke i mirniji pregled mogućnosti.
Zato procjenu vrijedi promatrati kao ključni dio pripreme za kredit, a ne kao administrativnu stavku između potpisa i isplate. Ako ste potpisali predugovor ili se nalazite pred završnim dogovorom, na stranici Solar arhitekture možete odmah pokrenuti online upit i provjeriti koja je dokumentacija potrebna za početak postupka. Brza, stručna i pravilno usmjerena procjena ne jamči kredit, ali stvara čvršću podlogu da se do ključeva novog doma dođe bez nepotrebnih zastoja.